估值10亿美元以上、尚未上市的“独角兽企业”,是观察高成长企业法律服务的最佳切片。这些2000年后成立的创新企业,集中在集成电路、人工智能、生物医药、智能汽车和平台经济等新经济领域。
欧氪律研究团队沿用《中国新经济产业法律服务图景白皮书》的资料范围,以71家律所的8257项新经济业绩为资料基础,以胡润研究院2019—2026年《全球独角兽榜》所列740家中国独角兽企业为对象,试图回答:谁在服务中国最有价值的新经济企业,他们是如何服务的。
长按识别二维码获取完整报告
一、研究范围:三成半独角兽、近七成律所在公开业绩中交汇
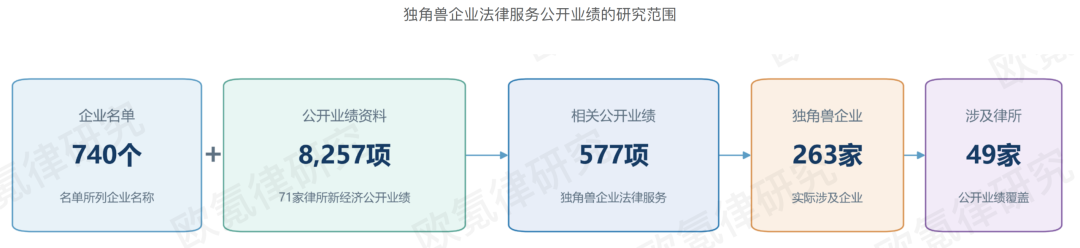
欧氪律研究团队从71家律所的8257项新经济公开业绩中,识别出577项与独角兽企业相关的项目,涉及263家去重后的独角兽企业和49家律所,时间跨度2013年6月至2026年7月。
这组数据有两个特征。
其一,49家具有相关公开业绩的律所,占71家研究律所的69.0%——参与独角兽相关项目的律所已接近研究对象律所的七成。
其二,律师公开业绩涉及的263家独角兽企业,仅占740家独角兽企业的35.5%,仍有较多名单企业未在公开业绩中呈现——这一差距主要源于客户保密要求、区域性律所服务以及早期企业以内部法务为主等原因。对律所而言,这些企业值得进一步了解,其中既有尚未公开呈现的既有服务关系,也有企业成长中尚未得到充分满足的法律需求。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图1 独角兽企业法律服务公开业绩的研究范围
二、律所格局:中伦汉坤并列领导 “同款数量”背后是不同打法
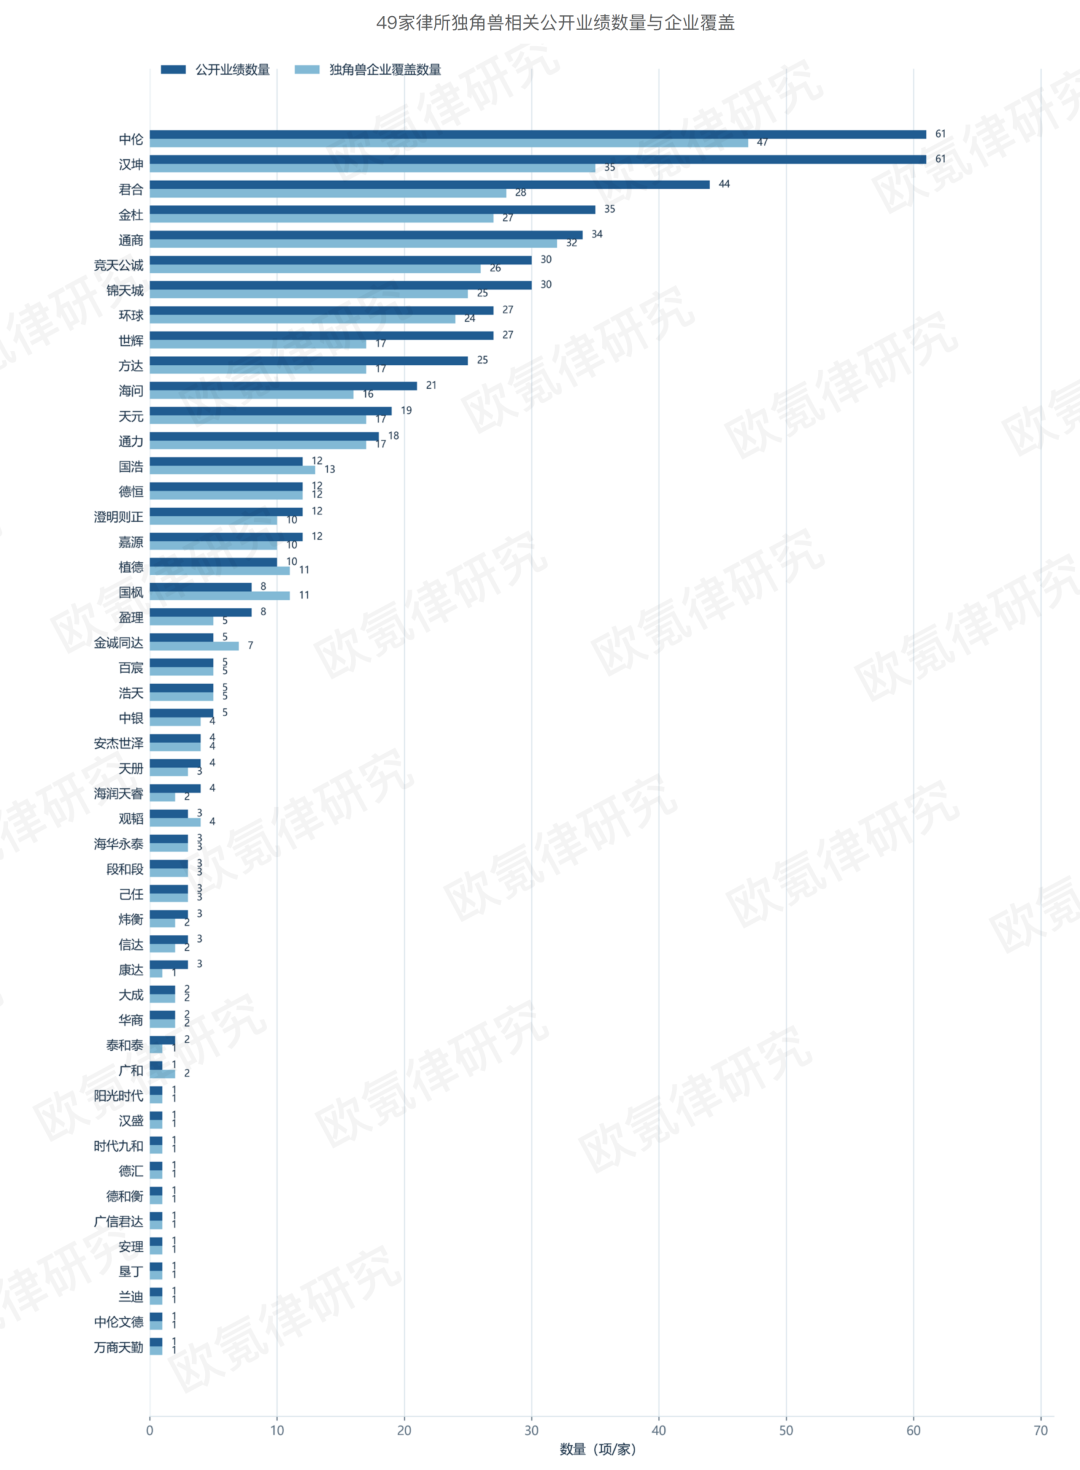
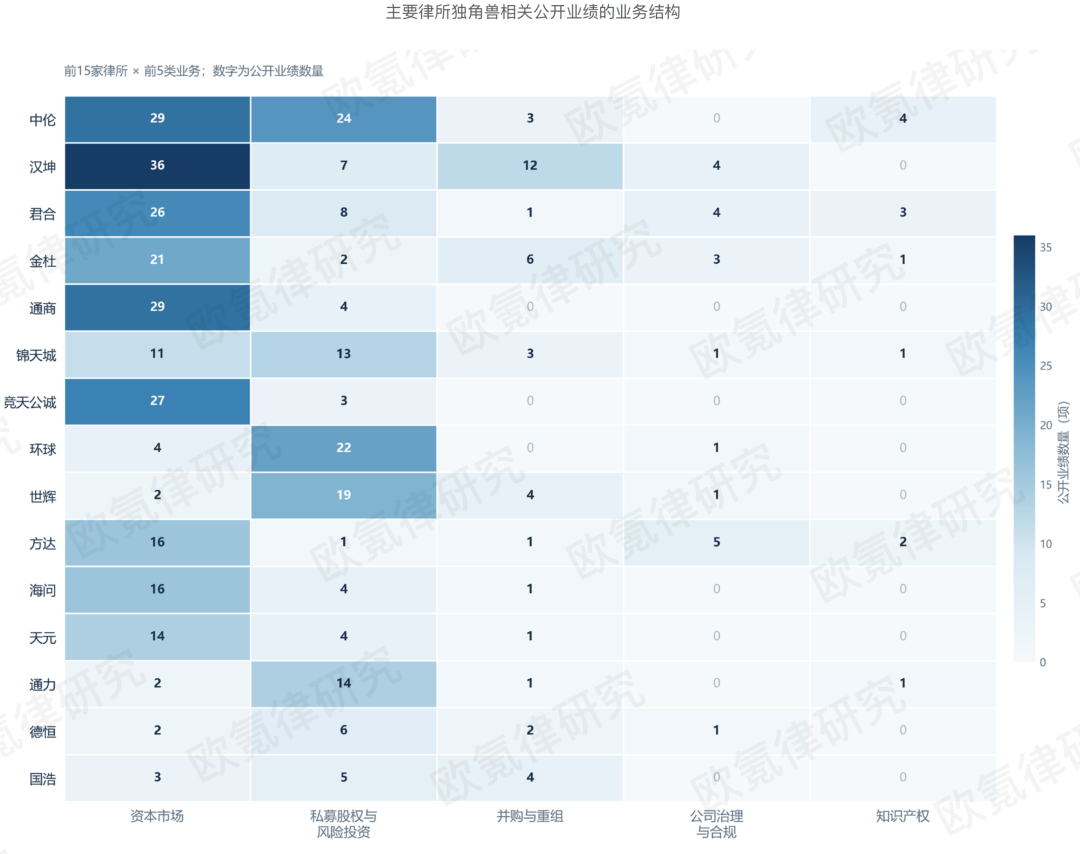
在577项独角兽相关公开业绩中,前10家律所合计374项,占全部业绩的64.8%。其中,中伦和汉坤均为61项,并列第一。
业绩数量相近,并不意味着背后的打法相同,两家领跑律所存在如下差异:
第一,客户覆盖广度不同。中伦的61项业绩涉及47家独角兽企业,客户覆盖较广;汉坤同为61项,但涉及35家企业,公开记录多集中于精准客户。
第二,人均业务密度不同。以两家律所官网披露的专业人士规模折算——中伦约2200名、汉坤约1000名——每百名专业人士对应的独角兽公开业绩,中伦为2.77项,汉坤为6.10项。汉坤以相对精简的人员规模形成了与中伦相当的项目积累。
第三,业务结构与赛道侧重不同。中伦的61项业绩中,资本市场与私募融资合计占86.9%,科技企业融资与上市两端均有覆盖。汉坤的61项业绩中,资本市场与并购重组合计占78.7%,重点围绕平台型企业的跨境上市和并购整合展开。
其他主要律所也各有侧重:竞天公诚和通商集中在发行上市,环球以私募融资为主,锦天城在集成电路和半导体设备领域形成特色,方达呈现资本市场与专项合规相结合的结构。
需要说明的是,各律所项目披露受品牌策略、保密要求和内部审核标准影响,公开业绩数量并不直接等同于实际业务规模。但头部律所对业绩公示普遍设有严格审核流程,在统一统计口径下,公开业绩所呈现的业务结构和赛道分布仍具可核验的参考意义。
企业选择律所时不宜只比较业绩总量,还应判断其既有项目是否与企业所属赛道、发展阶段和交易类型相匹配。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图2 49家律所独角兽相关公开业绩数量与企业覆盖
来源:律所公开业绩
整理与制图:欧氪律研究团队
图3 主要律所独角兽相关公开业绩的业务结构
三、阶段迁移:资本化正成为独角兽法律需求的主引擎
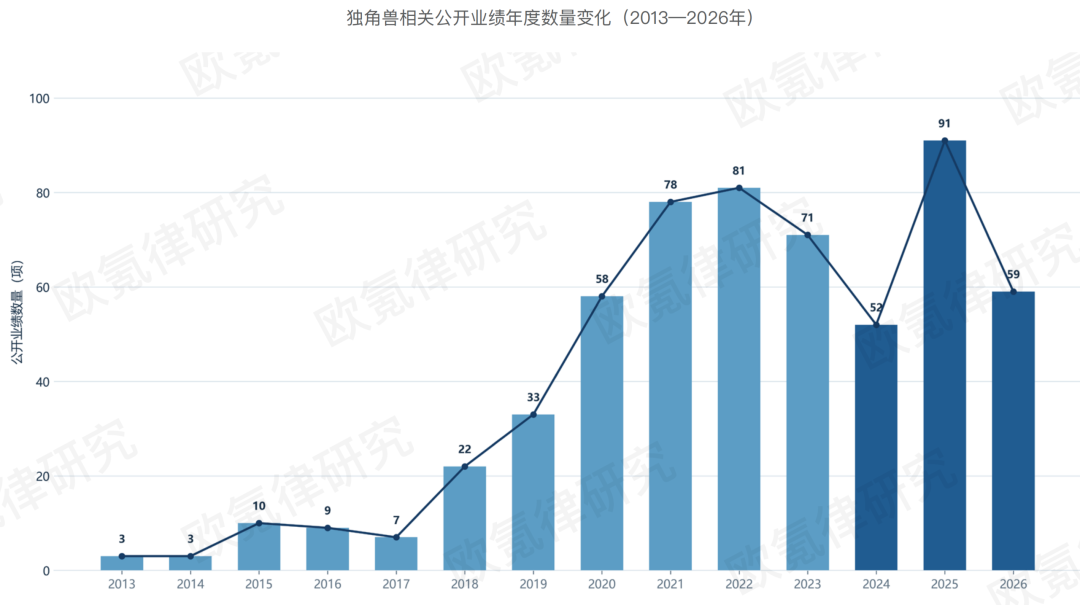
按发布日期统计,各家律所的独角兽相关公开业绩自2018年后逐步增多,2021年以来发布的业绩合计占全部的74.9%,2025年达到观察期内完整自然年的最高值,2026年前七个月仍保持增长态势。
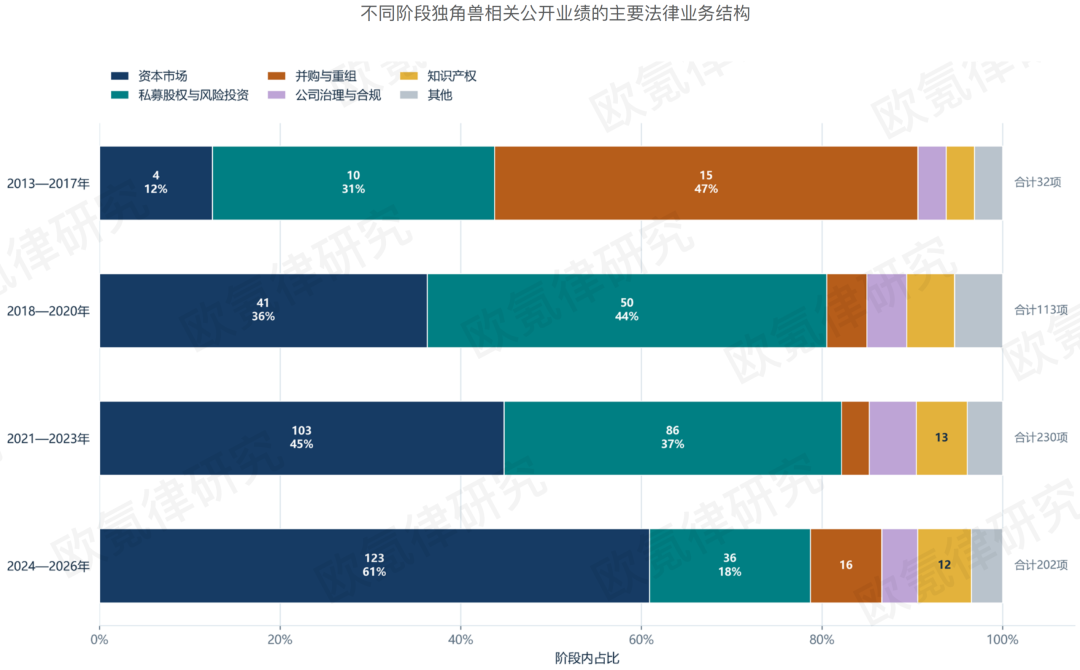
业务类型上,融资、上市和重大并购等资本事件,通常是独角兽企业与律所建立服务关系的重要起点。
在2024年至2026年7月发布的业绩中,资本市场项目占比已升至60.9%,公开业务重心已由融资与并购并行,进一步转向上市、再融资以及上市后的持续资本运作。
这意味着资本市场服务不再只是企业成长后期的一次性退出通道,而逐步成为连接发行上市、再融资、并购整合和合规整改的连续服务场景。
这一趋势也体现在具体项目中。例如汉坤团队从理想汽车美国上市,到后续香港上市、美股增发,形成连续服务关系——律所的服务内容也由单轮融资逐步延伸到持续资本运作及其配套合规工作。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图4 独角兽相关公开业绩年度数量变化
(2013—2026年)
来源:律所公开业绩
整理与制图:欧氪律研究团队
图5 不同阶段独角兽相关公开业绩的
主要法律业务结构
四、赛道地图:集成电路领跑 产业特点决定法律需求差异
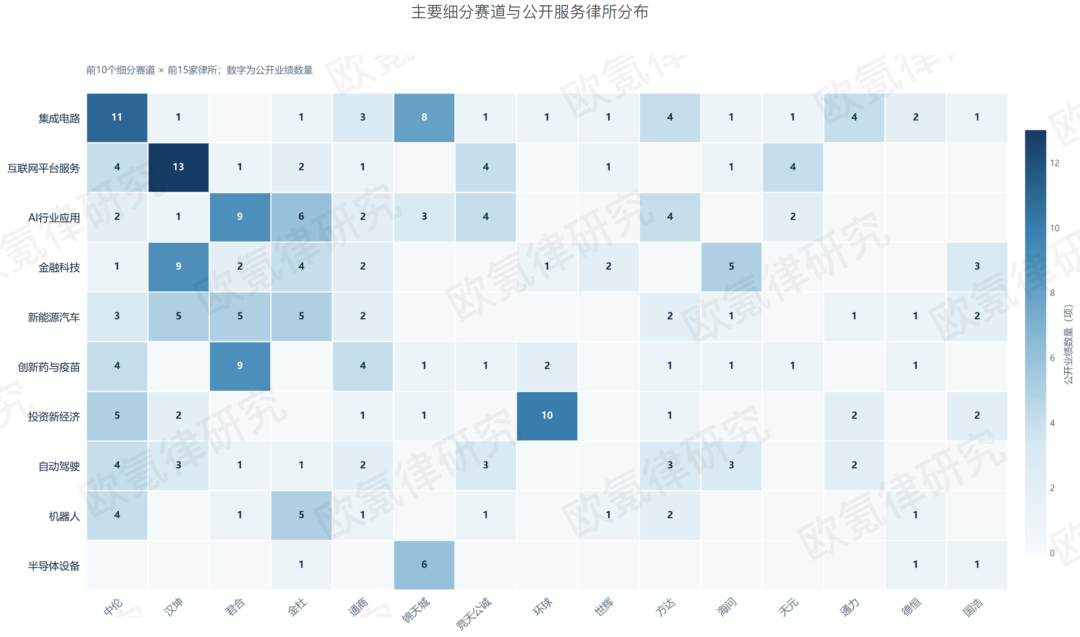
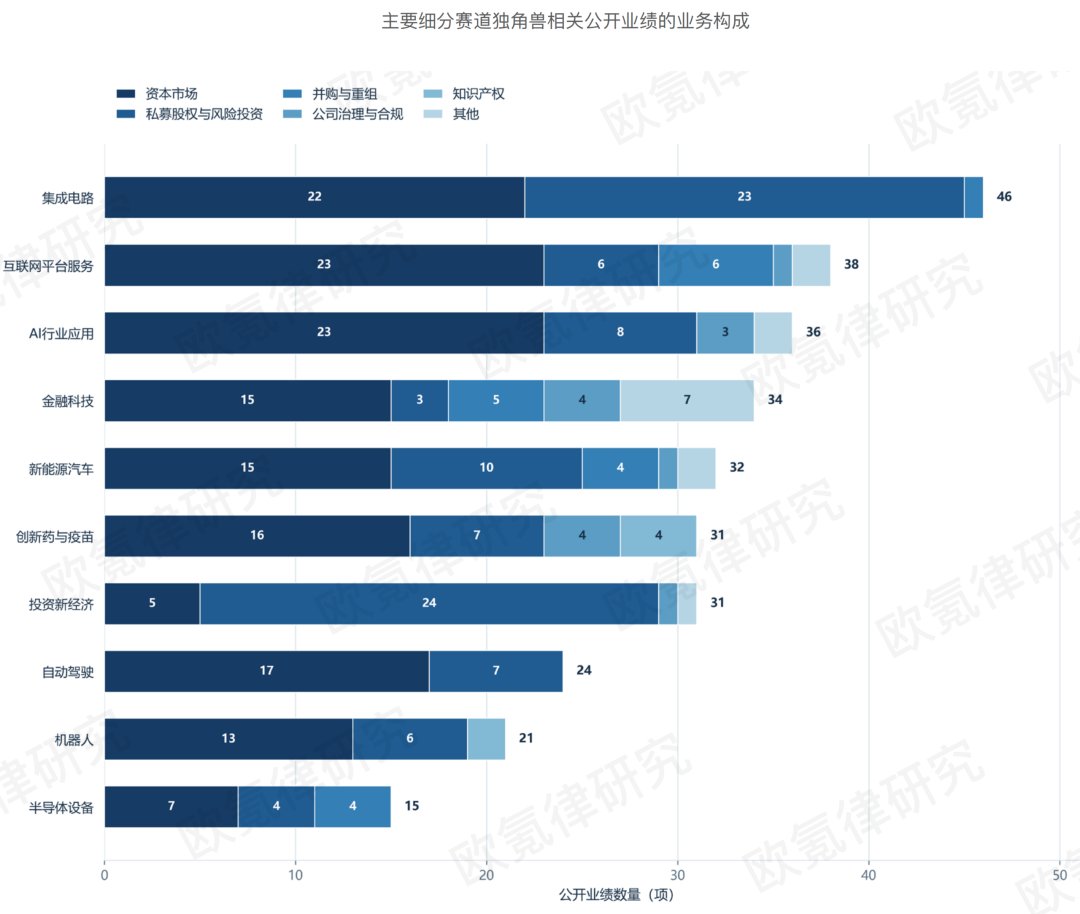
在577项独角兽相关公开业绩中,按细分赛道统计,集成电路项目居各赛道首位,互联网平台服务、AI行业应用、金融科技、新能源汽车、创新药与疫苗、自动驾驶、机器人、半导体设备等赛道也有较多项目积累。
资本交易是多个赛道共有的服务内容,而交易中的具体法律工作受产业特点的影响。不同赛道形成了各具特色的律所格局。
集成电路领域以中伦、锦天城、方达较为突出;半导体设备领域锦天城、康达、澄明则正各有特色;互联网平台和金融科技领域汉坤领先;创新药与疫苗领域君合经验丰富;机器人领域金杜有较多记录;新能源汽车和自动驾驶则呈现多家律所均有积累的格局。
产业特点上,集成电路以融资与上市为主,半导体设备还涉及较多并购重组;互联网平台和金融科技的并购重组需求突出,金融科技还伴随资产证券化等结构性融资安排;创新药与疫苗领域则有较多知识产权相关业绩。
平台及金融科技项目中的交易结构安排、医药项目中的技术权益处理,分别要求律师具备相应的行业经验和专项业务能力。
企业选聘律所时,除了看其资本市场或融资业务的整体实力,还应关注其在具体赛道中是否处理过相近类型的交易。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图6 主要细分赛道与公开服务律所分布
来源:律所公开业绩
整理与制图:欧氪律研究团队
图7 主要细分赛道独角兽相关公开业绩
的业务构成
五:结语:从“数量排名”到“经验结构” 独角兽企业选律所的核心逻辑
从577项公开业绩看,融资和上市是律所与独角兽企业建立服务关系的重要契机,后续的再融资、产业合作和并购又使这种关系得以延续。
公开业绩所呈现的律所差异,应从“数量差异”进一步转向“经验结构差异”来理解——同样数量的项目,可能集中于不同赛道、发展阶段和服务角色;同一项目中,发行人律师、中介机构律师及知识产权、数据等专项顾问积累的经验也不相同。
对于独角兽企业而言,选聘律师的核心是把自身需求与既有经验对应起来:既看律所是否理解相关赛道,也看其是否处理过相近交易、代表过同类客户角色,以及具体团队能否承担所需工作。
对于律所而言,专业能力的可识别性有赖于清晰、持续的项目披露。
在577项公开业绩中,有355项明确列出了项目合伙人或经办律师,中伦、君合、金杜、锦天城、环球、方达等律所披露了较多团队信息。
这种披露使企业能够了解,机构的项目经验由哪些律师承接,具体团队是否处理过相近交易。
欧氪律数据统计边界
因法律服务的特殊性,律所出于保护客户隐私的行业惯例,往往对业绩信息持相对审慎、不主动公开披露的态度;同时,不同律所的市场品牌策略不同、业绩发布标准不同,会导致各家律所的公开业绩数据存在差异。但在当下,没有任何维度的公开信息能比真实承办的业绩更能客观、直接地体现律所的专业服务能力。基于此考量,欧氪律选择将律所的公开业绩进行系统梳理与深度研究,作为透视与衡量律所实战能力的核心数据来源,以上基于公开数据的对比,旨在呈现整体结构特征,而非对各律所业务能力的精确排名。