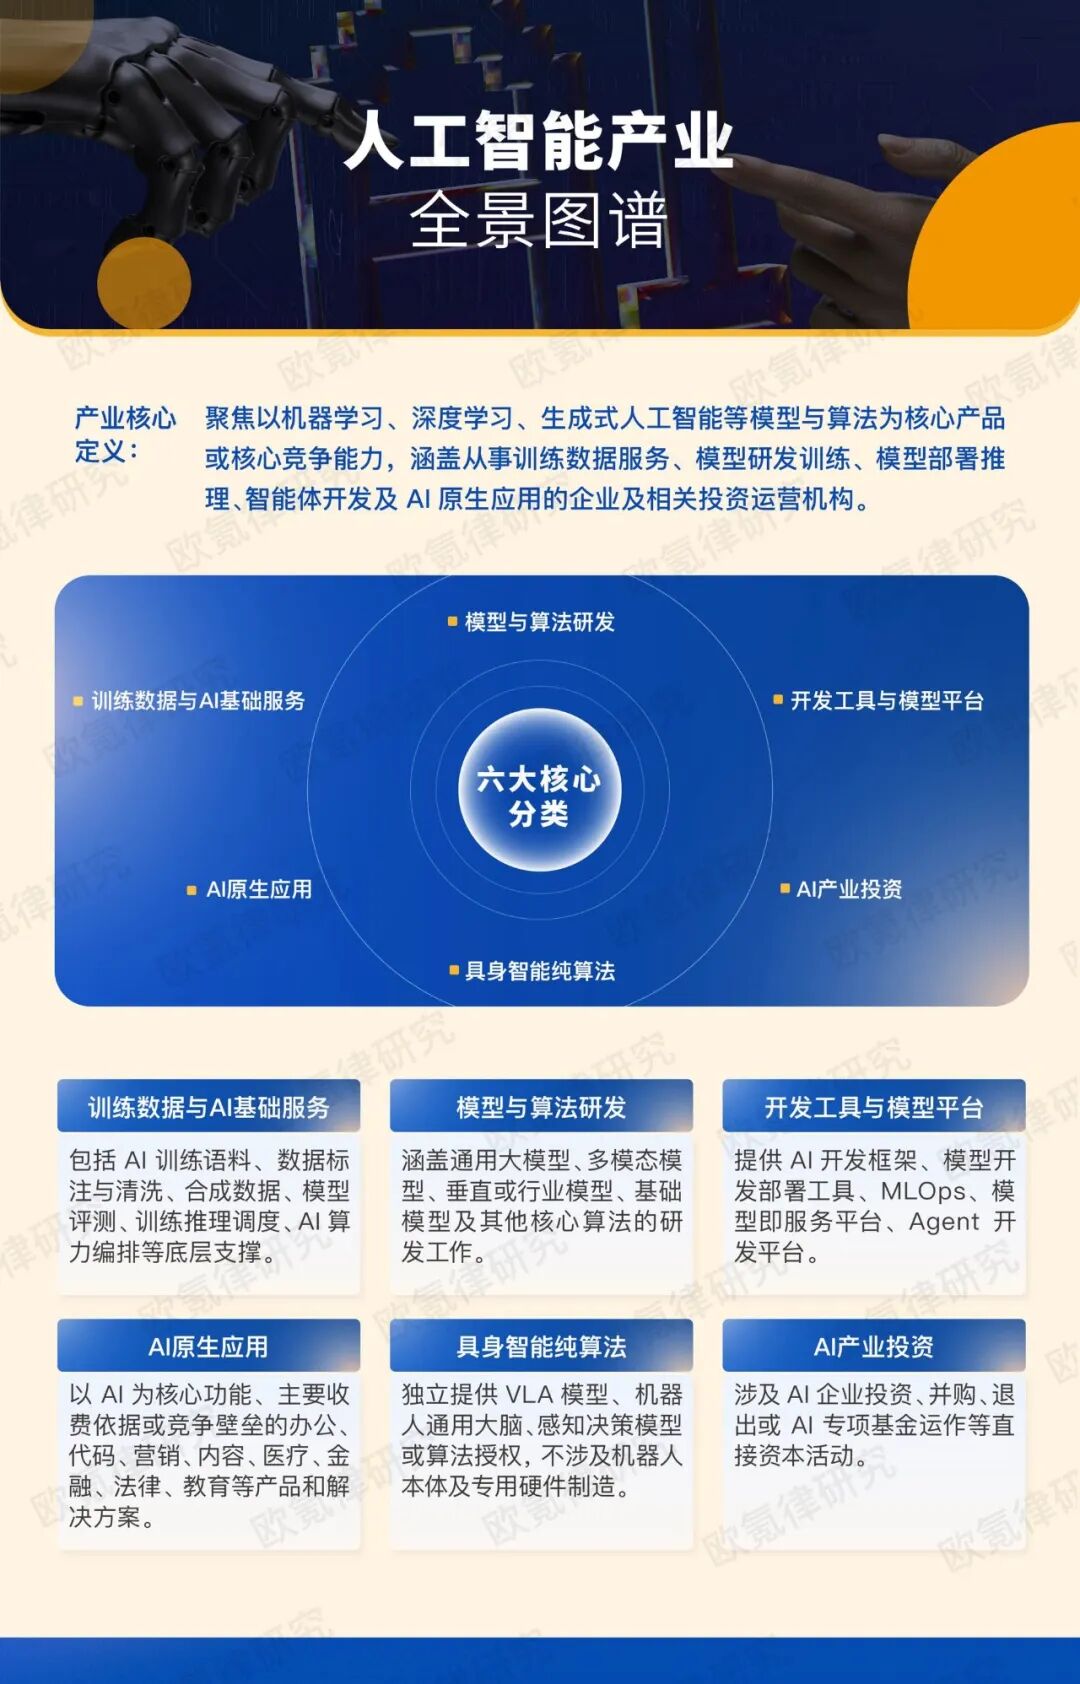
近年来,人工智能正加快走出实验室,进入产品、生产和经营环节。工业和信息化部披露,2025年我国人工智能核心产业规模超过1.2万亿元,企业数量超过6200家[1];国务院随后部署深入实施“人工智能+”行动[2]。人工智能由此兼具独立产业与通用技术双重属性,广泛渗透至制造、汽车、医药、金融、内容等其他行业。
人工智能企业的法律需求高度复合,融资、股权、知识产权、数据合规、算法监管和跨境上市等问题常在同一项目中叠加出现。欧氪律研究团队从71家律所的8,257项新经济公开业绩中,单独提取了人工智能相关业绩,时间跨度覆盖2014年6月至2026年7月,旨在更精准地识别该领域法律服务构成与发展趋势。
一、人工智能法律服务供给格局
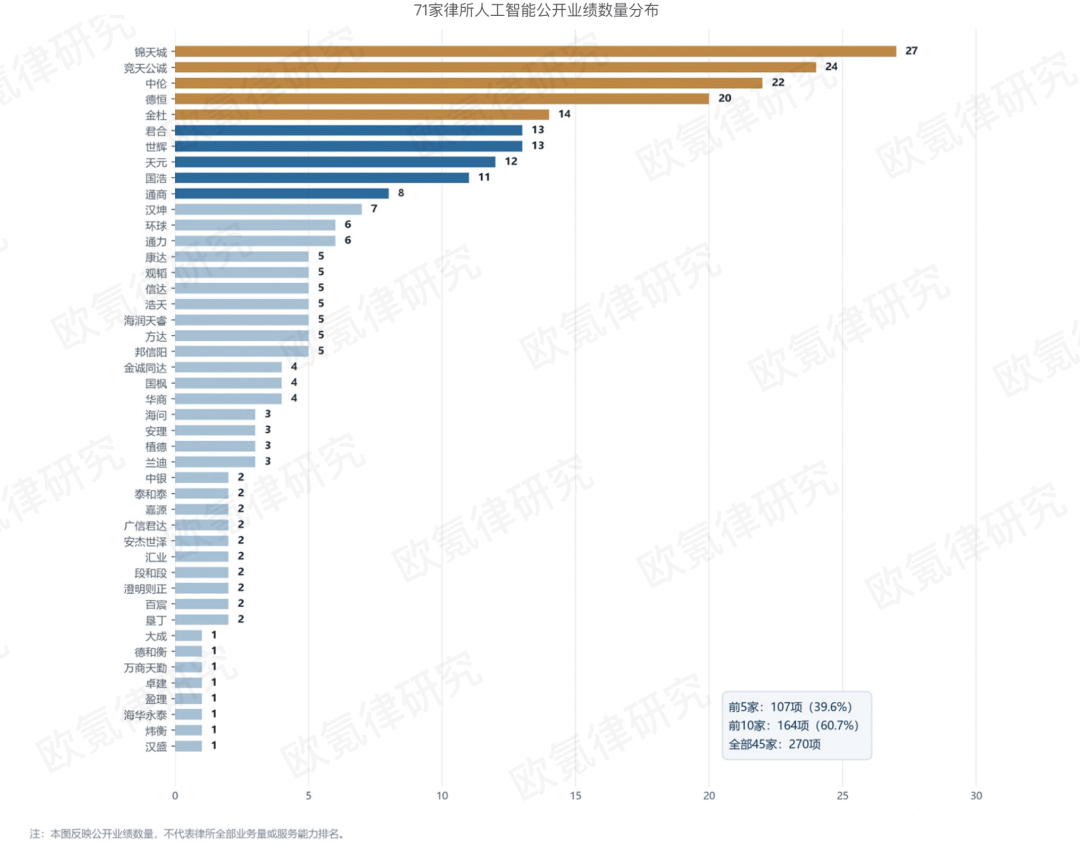
统计截至2026年7月31日,270项人工智能业绩占71家律所全部新经济公开业绩的3.3%,涉及45家律所;其中锦天城27项,占9.5%;竞天公诚24项,中伦22项,德恒20项,金杜14项。前十家占人工智能总业绩量的58.0%。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图1 71家律所人工智能公开业绩数量分布
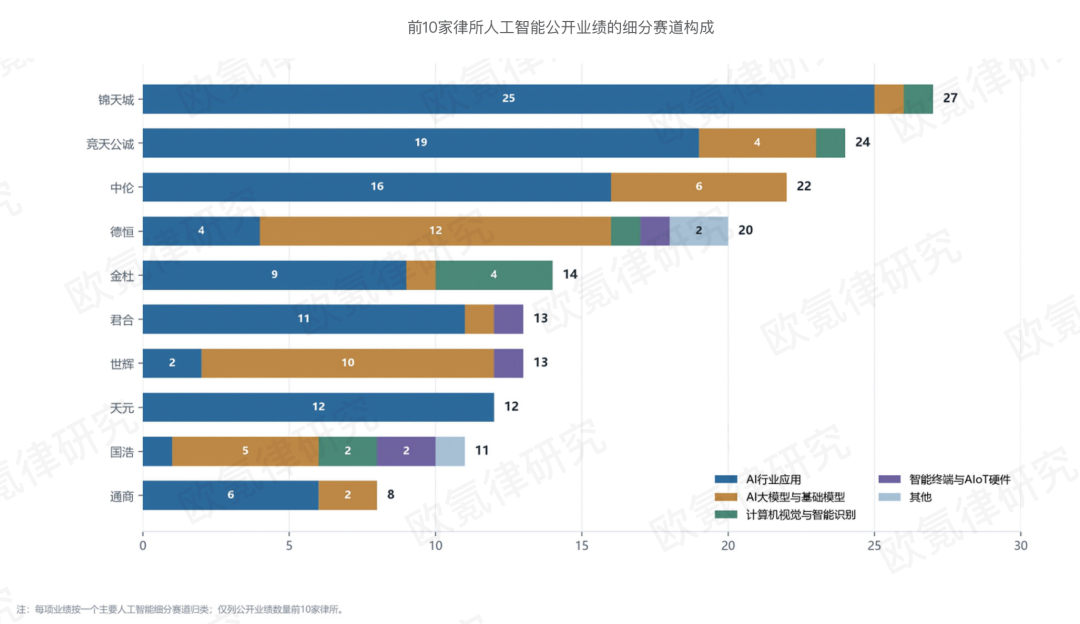
总量相近的律所产业细分赛道呈现不同侧重,锦天城27项业绩中25项属于AI行业应用;竞天公诚24项,AI行业应用19项;中伦22项中AI行业应用16项、大模型6项。德恒20项业绩中有12项属于大模型,世辉13项中有10项属于大模型。
从法律业务分布看,资本市场业绩中竞天公诚18项、金杜13项、国浩10项;私募股权与风险投资业绩中世辉11项、德恒9项、锦天城7项。知识产权和数据合规项目目前分散在多家律所,单所公开数量普遍较少。各家律所进入人工智能法律服务市场的主要渠道并不相同。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图2 前10家律所人工智能公开业绩的细分赛道构成
二、人工智能行业公开业绩年度变化趋势
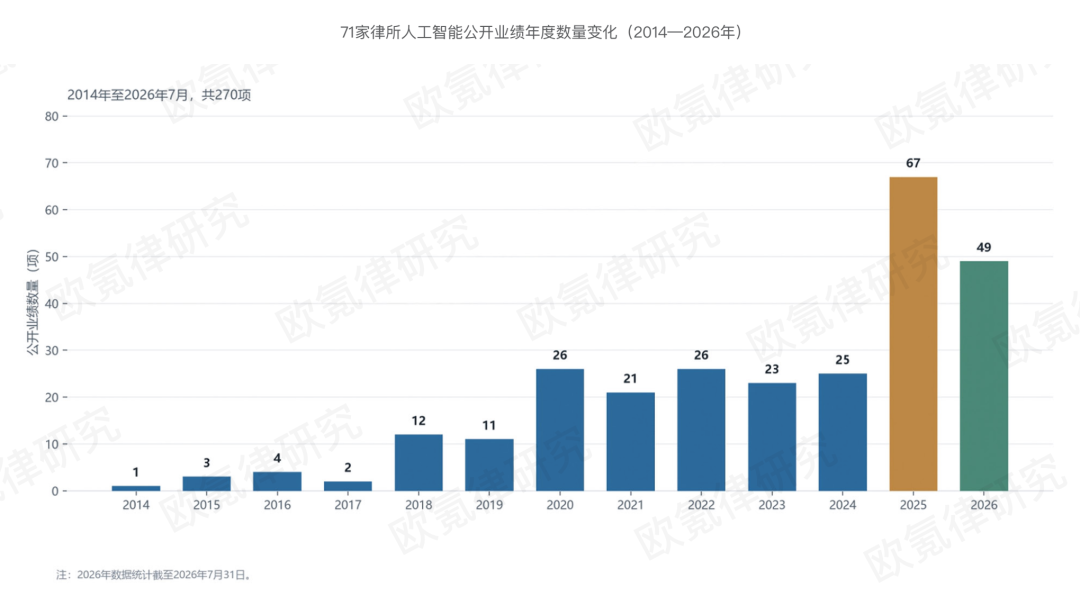
2014年至2017年,人工智能领域公开业绩合计10项,主要围绕并购、挂牌、上市和知识产权争议。2018年至2020年,公开业绩增加至49项,其中资本市场26项、投融资与私募基金16项、知识产权7项。2021年至2023年共有70项,其中资本市场34项、投融资与私募基金29项,两类业务的公开数量逐渐接近。2024年至2026年7月共有141项,占全部人工智能公开业绩的52.2%,已超过2014年至2023年的总和。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图3 71家律所人工智能公开业绩年度数量变化
(2014—2026年)
三、人工智能细分赛道与法律业务结构分析
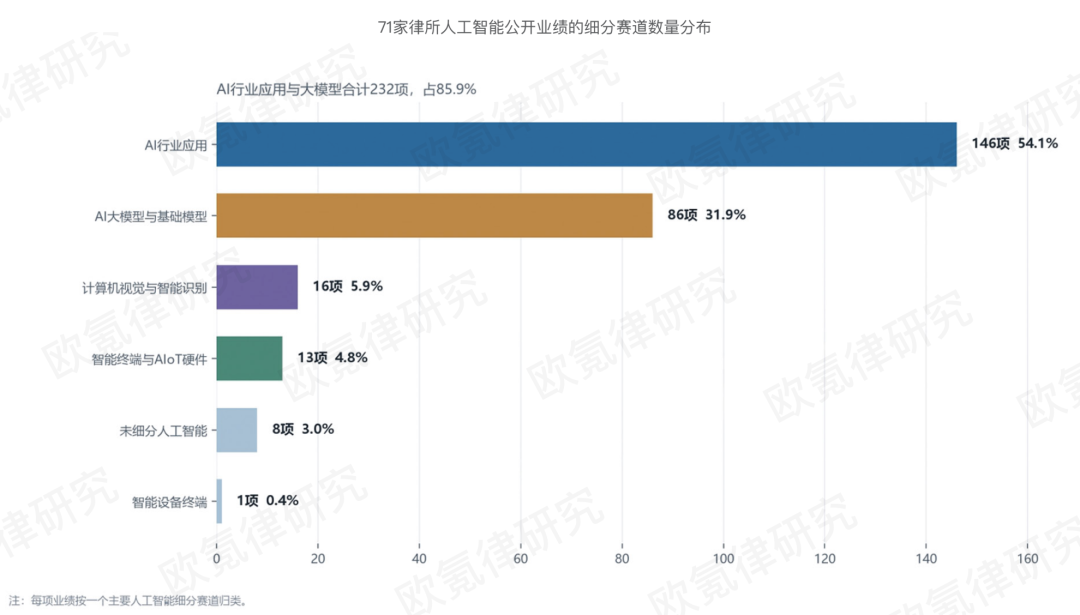
270项人工智能公开业绩中,AI行业应用146项,占54.1%;AI大模型与基础模型86项,占31.9%。两者合计232项,占85.9%。计算机视觉与智能识别16项,占5.9%;智能终端与AIoT硬件13项,占4.8%。
分阶段看,2024年至2026年7月,AI行业应用80项公开业绩,占该赛道总量的54.8%;AI大模型与基础模型47项,占54.7%。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图4 71家律所人工智能公开业绩的细分赛道数量分布
按法律服务领域统计,146项AI行业应用业绩中,资本市场77项,占52.7%;私募股权与风险投资34项,占23.3%;并购与重组10项,占6.8%;知识产权7项,占4.8%。
86项大模型与基础模型业绩中,私募股权与风险投资39项,占45.3%;资本市场23项,占26.7%;知识产权8项,占9.3%;数据合规与网络安全、公司治理与合规各5项,均占5.8%。
两类赛道的主要业务排序不同:AI行业应用以资本市场业务为主,大模型与基础模型以私募股权与风险投资业务为主。
四、人工智能公开业绩法律业务总体分布及比较
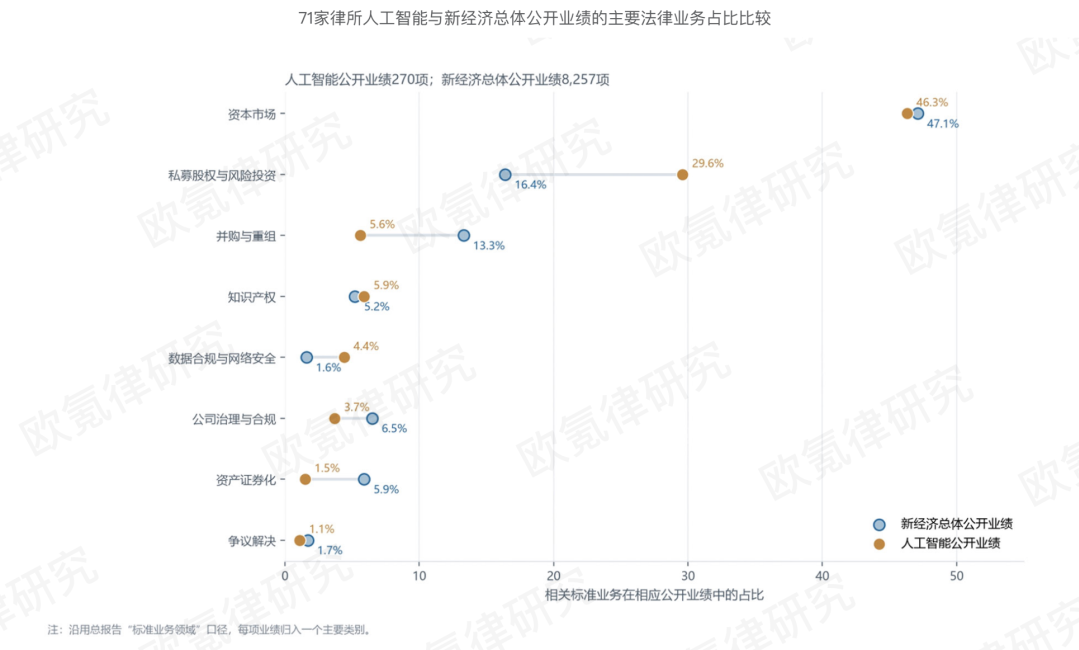
全部270项业绩中,资本市场125项,占46.3%;私募股权与风险投资80项,占29.6%;并购与重组15项,占5.6%。知识产权相关业绩16项,占5.9%;数据合规与网络安全12项,占4.4%;并购与重组占5.6%;公司治理与合规占3.7%;资产证券化占1.5%。该内容结构体现了人工智能的技术权利保护和数据合规事项更容易在专项服务、争议解决或上市核查中被单独提及,而大量日常合同和运营工作则未必形成独立的业绩发布。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图5 71家律所人工智能与新经济总体公开业绩的
主要法律业务占比比较
人工智能项目中的知识产权事项不限于专利申请。模型训练和产品交付还会涉及源代码、软件著作权、开源许可证、商业秘密、训练资料授权、生成内容以及员工离职后的技术成果归属等新型法律服务业务。16项以知识产权为标准业务领域的业绩分散在多家律所,并非由少数几家所包揽。
12项以数据合规与网络安全为标准业务领域的业绩中,8项形成于2024年至2026年7月。国家网信办披露,2025年新增446款生成式人工智能服务完成备案、330款应用或功能完成登记[3];人工智能生成合成内容标识制度也于同年施行[4]。服务备案、应用登记和内容标识已成为部分产品上线及运营过程中需要实际完成的程序,相关法律服务工作也开始进入专项服务和上市核查。
五、人工智能企业香港上市公开业绩分析
270项人工智能公开业绩中,74项按标准业务领域归入境外资本市场,占27.4%。其中,62项明确涉及香港上市或挂牌业务场景;在这62项中,55项显示企业已经完成上市或挂牌,占全部270项人工智能公开业绩的20.4%。
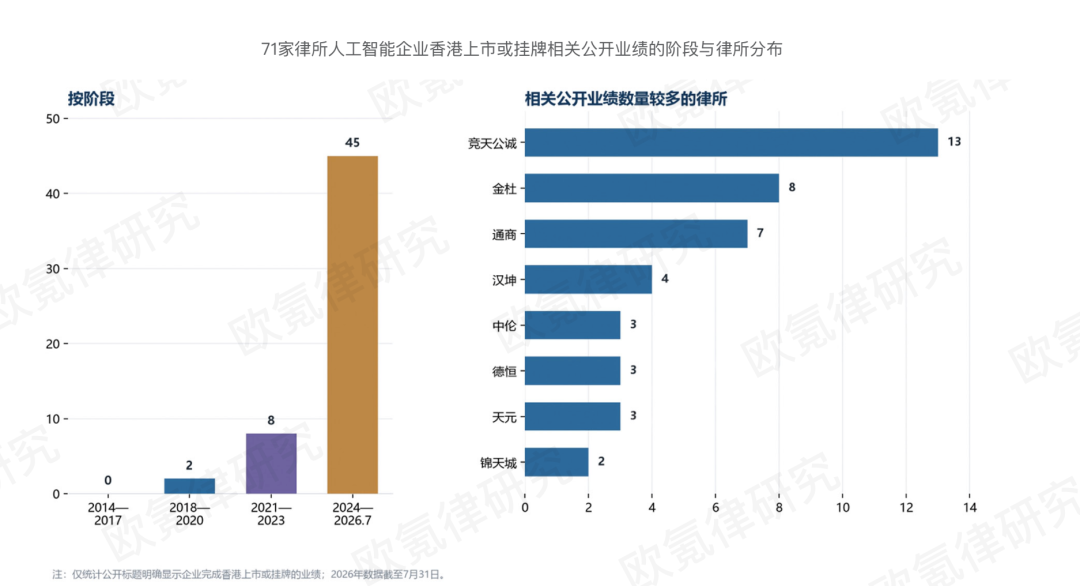
按时间看,2018年至2020年有2项,2021年至2023年有8项,2024年至2026年7月增至45项,占全部55项的81.8%。在本次公开业绩中,香港市场近年成为人工智能企业由私募融资走向公开市场的重要选择。《香港联合交易所有限公司证券上市规则》第十八C章建立了特专科技公司上市制度,为部分研发投入较高、尚处于商业化阶段的人工智能企业提供了新的上市路径。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图6 71家律所人工智能企业香港上市或挂牌相关
公开业绩的阶段与律所分布
55项香港完成上市或挂牌业绩中,竞天公诚公开披露13项,金杜8项,通商7项,汉坤4项,中伦、德恒和天元各3项。上述数字仅反映本报告统计范围内各所已公开的相关业绩。上市项目通常涉及发行人、保荐人和承销商等不同角色,单一数量无法概括一项交易的完整分工。
例如,晶泰科技于2024年6月在港交所主板上市,成为首家依据《香港联合交易所有限公司证券上市规则》第十八C章完成上市的特专科技公司。方达担任发行人中国法律顾问,其资本市场团队获得知识产权和合规团队支持;君合担任独家保荐人及承销商中国法律顾问,公开工作包括尽职调查、数据合规备忘录、境外上市备案和监管问询。在晶泰科技项目中,除股权和财务事项外,研发、知识产权、数据及商业化安排也被纳入特专科技企业上市的核查和披露。
六、结语与展望
2014年6月至2026年7月,71家律师事务所共公开披露270项人工智能法律服务业绩,其中141项形成于2024年至2026年7月,反映出人工智能法律服务进入集中释放期。从业务类型看,资本市场(125项)与私募股权和风险投资(80项)仍是公开业绩中最常见的两类标准业务。人工智能行业应用与基础大模型的业务结构存在差异:前者更多涉及上市及上市后资本运作,后者现阶段更依赖私募融资。整体来看,资本相关事项仍是人工智能法律服务公开业绩的主要来源,不同细分领域亦呈现各自的融资节奏与服务重点。
总体来看,资本市场与投融资仍将是人工智能法律服务中公开披露最充分的部分。随着“人工智能+”从试点验证走向规模应用,知识产权、数据治理、行业监管、产品责任和跨境经营将更早进入企业发展过程,并与融资、上市、并购和争议解决相互交织。人工智能法律服务既要继续完成交易、解决争议,也要在企业完整经营过程中统筹技术创新、产业应用、资本支持和安全治理。只有在权利清晰、责任明确、风险可控的前提下,新的技术能力才能转化为稳定的产品与产业价值。这些持续而具体的工作,构成法律服务支持智能经济健康发展和高质量发展的长期内容。
欧氪律数据统计边界
因法律服务的特殊性,律所出于保护客户隐私的行业惯例,往往对业绩信息持相对审慎、不主动公开披露的态度;同时,不同律所的市场品牌策略不同、业绩发布标准不同,会导致各家律所的公开业绩数据存在差异。但在当下,没有任何维度的公开信息能比真实承办的业绩更能客观、直接地体现律所的专业服务能力。基于此考量,欧氪律选择将律所的公开业绩进行系统梳理与深度研究,作为透视与衡量律所实战能力的核心数据来源,以上基于公开数据的对比,旨在呈现整体结构特征,而非对各律所业务能力的精确排名。
注释:
[1]参见《首场“部长通道”开启!回应这些热点》,载中国政府网,
https://www.gov.cn/zhengce/202603/content_7060872.htm.
[2]参见《国务院关于深入实施“人工智能+”行动的意见》国发〔2025〕11号。
[3]参见《国家互联网信息办公室关于发布2025年生成式人工智能服务已备案信息的公告》,载“网信中国”微信公众号,2026年1月9日。
[4]参见《人工智能生成合成内容标识办法》国信办通字〔2025〕2号。
扫描二维码获取完整版报告