新经济并非一个单一行业,而是由新产业、新业态、新商业模式,以及传统产业数字化、绿色化转型共同形成的产业集合。国家统计局数据显示,2025年我国“三新”经济增加值达到257869亿元,同比增长6.2%,高于同期国内生产总值(GDP)增速2.2个百分点;占GDP的比重为18.39%,比上年提高0.38个百分点[1]。产业形态向技术驱动、模式创新转型,法律需求随之从单一交易节点延伸至知识产权、数据合规、跨境治理等全周期服务。
对于新经济企业而言,寻找律师不只是比较律所规模,也不只是确认其是否服务过科技企业,更重要的是辨认谁曾处理过与企业所属行业、发展阶段和当前事项相近的项目。
律所的公开业绩为这种辨认提供了现实起点。我们深知律所出于保护客户隐私的行业惯例,往往对业绩信息持相对审慎、不主动公开披露的态度;但在当下,没有任何维度的公开信息能比真实承办的业绩更能客观、直接地体现律所的专业服务能力。基于此考量,我们选择将公开业绩作为透视与衡量律所实战能力的核心数据来源。欧氪律研究团队汇集71家律所的公开业绩进行系统梳理与深度研究,以此勾勒中国新经济产业法律服务市场的全景。
一、研究对象、样本与统计方法:数据边界与产业认定框架
本报告数据基础包含以下内容:
(一)律所样本与业绩数据的来源及时间范围
- 律所样本:包括曾上榜法律行业新经济相关榜单的国内头部律所、地方头部律所及在中国设有代表处的外资律所在内的71家律所。
- 业绩样本:收集自2013年4月至2026年7月,71家律所公开发布的28389条业绩信息。
- 新经济业绩样本:从28389条业绩信息中筛选、识别出新经济产业相关业绩8257条作为研究样本。
(二)“新经济产业”的认定框架与分类口径
“新经济产业”的统计边界:欧氪律研究团队参照国家统计局《战略性新兴产业分类(2018)》《工业战略性新兴产业分类目录(2023)》《新产业新业态新商业模式统计分类(2018)》的分类框架,采用三层认定框架:
- 产业属性认定。以服务客户的所属行业为判定依据,凡客户处于技术驱动、模式创新或高成长的新兴产业领域,即纳入新经济范畴。覆盖生物医药、高端制造、新材料、新能源、汽车、数字创意与内容、软件和信息技术、新消费、人工智能、大数据、云计算、金融科技、互联网平台服务、节能环保、现代物流与供应链科技、通信网络与网络设备、交通运输、交通出行、教育科技、科技服务等20个产业大类70余个产业细分赛道。
- 两级分类口径。客户行业统一采用“产业大类-细分赛道”两级标注(如“生物医药-创新药与疫苗”)。
- 排除与特殊处理。传统金融、传统房地产、传统制造加工、公用事业等不具备新经济特征的行业不纳入统计;投资机构因投资标的高度集中于新经济领域而单独计入;一条业绩是否属于新经济,仅取决于客户行业属性,与具体业务类型无关。
二、71家律所公开业绩总体变化及分析:年度走势与阶段结构演化
自2013年4月至2026年7月,71家律所公开发布的28389条业绩信息中新经济产业相关业绩8257条,占整体业绩数量的29.1%。
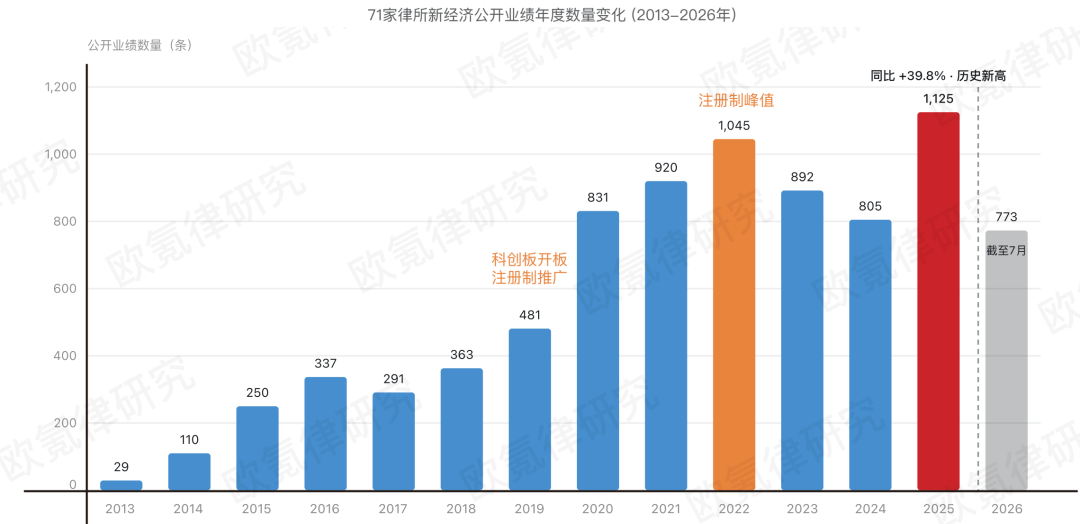
根据年度业绩趋势图,业绩总量呈现“政策驱动的四阶段”:2013—2019年爬坡期;2020—2022年注册制红利期;2023—2024年政策收缩探底;2025—2026年再爆发。这条曲线的每一段,都严丝合缝对应着资本市场闸门的开合:律所新经济业绩是资本市场政策最敏感的温度计。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图一 71家律所新经济公开业绩年度数量变化(2013—2026年)
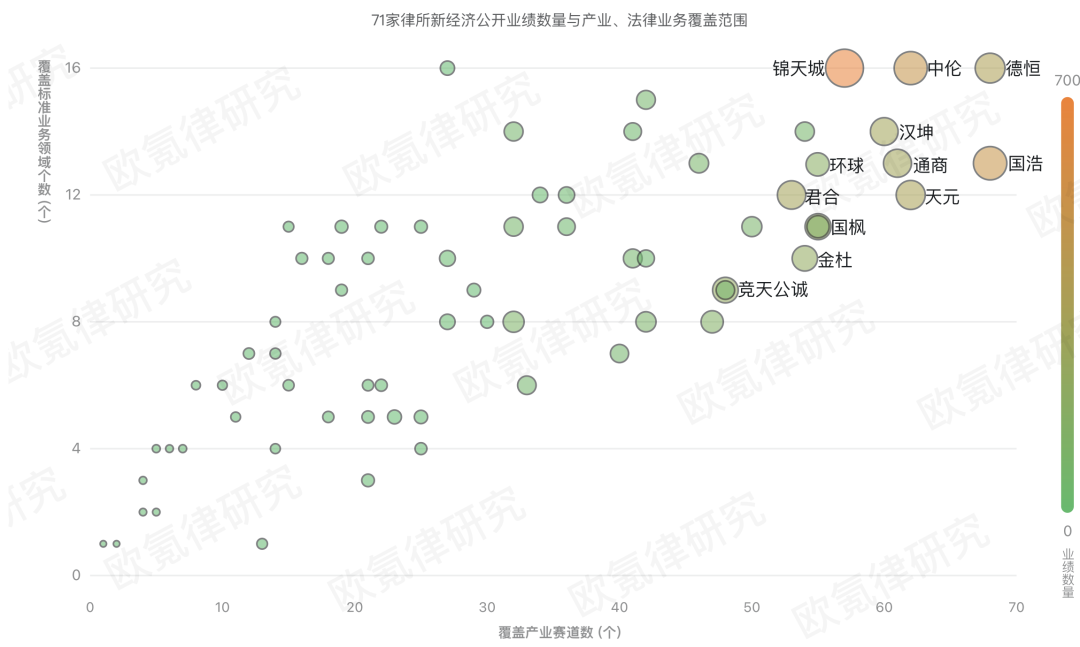
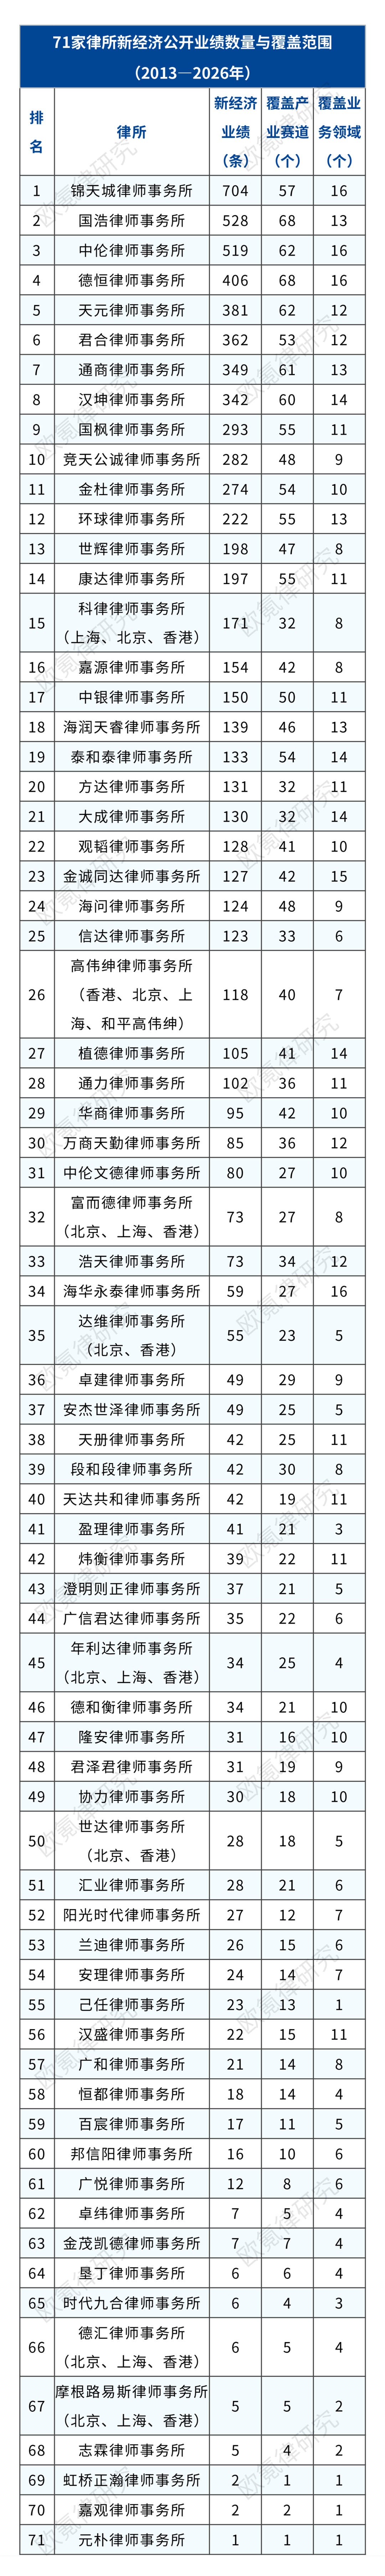
从业绩数量、覆盖产业赛道数、覆盖业务领域数三个维度对71家样本律所进行全景呈现,可以看到:
来源:律所公开业绩
整理与制图:欧氪律研究团队
图二 71家律所新经济公开业绩数量与产业、法律业务覆盖范围
头部效应显著,规模律所靠“广度”筑墙。头部所不仅业绩数量领先,覆盖的赛道和业务领域也更广。TOP10律所合计4166条业绩,占50.4%,印证了“规模律所靠广度取胜”的商业逻辑。
正向联动扩张,业绩规模与能力边界同频。覆盖赛道数、业务领域数与律所业绩量呈正相关:业绩越多,触及的赛道和业务类型越多。
三、新经济业绩客户行业分布:生物医药与高端制造双轮驱动
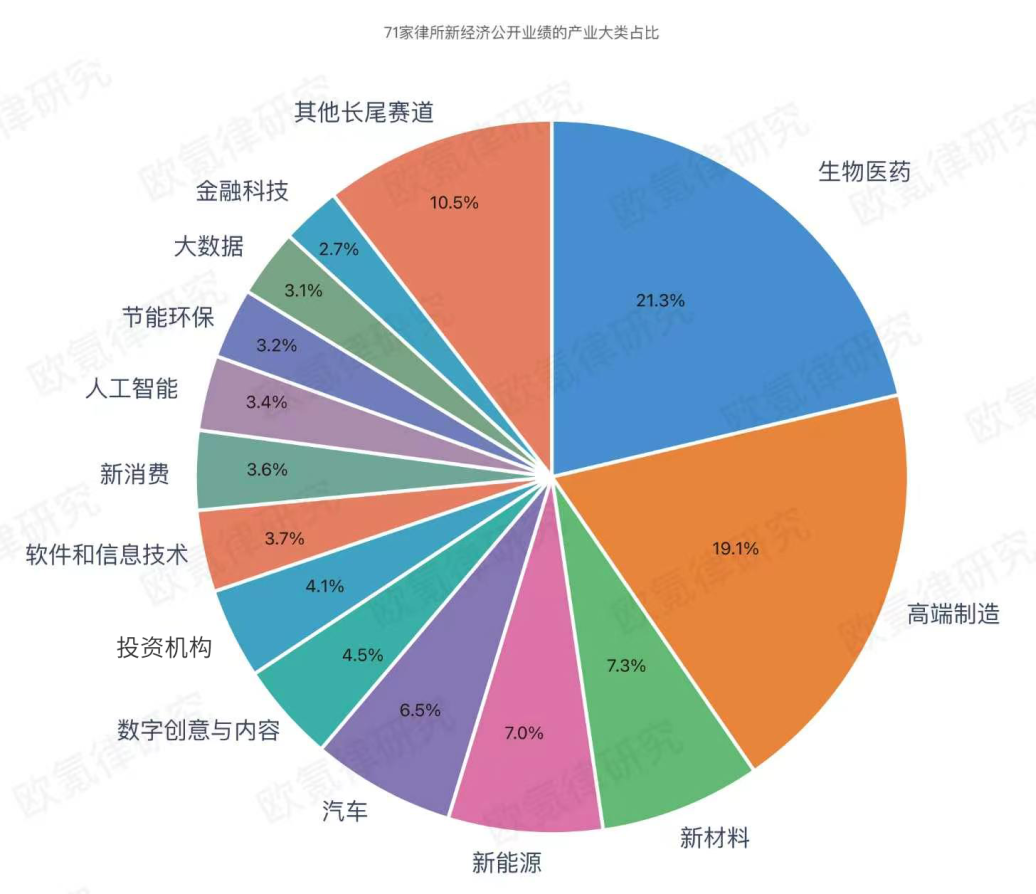
客户所属行业的分布,客观反映了当下中国新经济产业的资金流向与法律服务需求的爆发点。从客户所属行业看,新经济法律服务需求高度集中。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图三 71家律所新经济公开业绩的产业大类占比
第一梯队是生物医药,1760条业绩,占21.3%。第二梯队是高端制造,1578条业绩,占19.1%。高端制造领域的业绩不仅是法律服务的数据清单,更是中国制造产业升级的时代缩影。第三梯队是“双碳”与数字经济集群。
投资机构值得关注:投资机构339条业绩间接说明,面对宏观经济与产业格局的深刻调整,投资机构也正将战略重心与资本触角加速向新经济产业倾斜。顶级VC/PE机构本身已成为律所极具价值的交易型客户群。
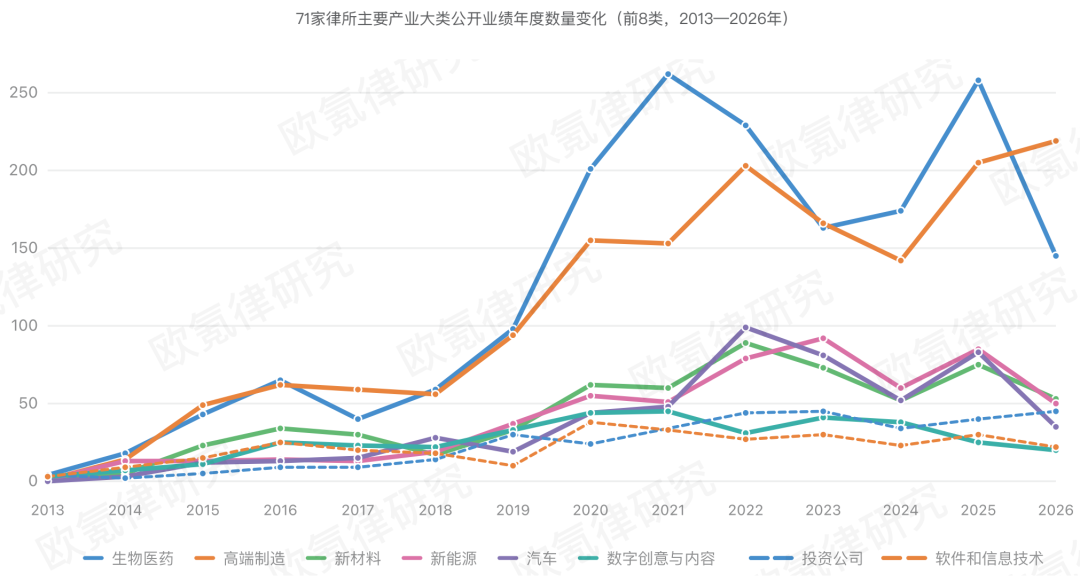
各赛道业绩的年度走势进一步印证了上述格局。下图展示了主要赛道2013—2026年的年度业绩趋势:
来源:律所公开业绩
整理与制图:欧氪律研究团队
图四 71家律所主要产业大类公开业绩年度数量变化(前8类,2013—2026年)
生物医药与高端制造两条曲线长期领跑;数字创意与内容从2021年峰值后逐年走低,流量型与政策敏感型赛道同步收缩;新材料、新能源保持稳健上行,构成“双碳”梯队的稳定基本盘。
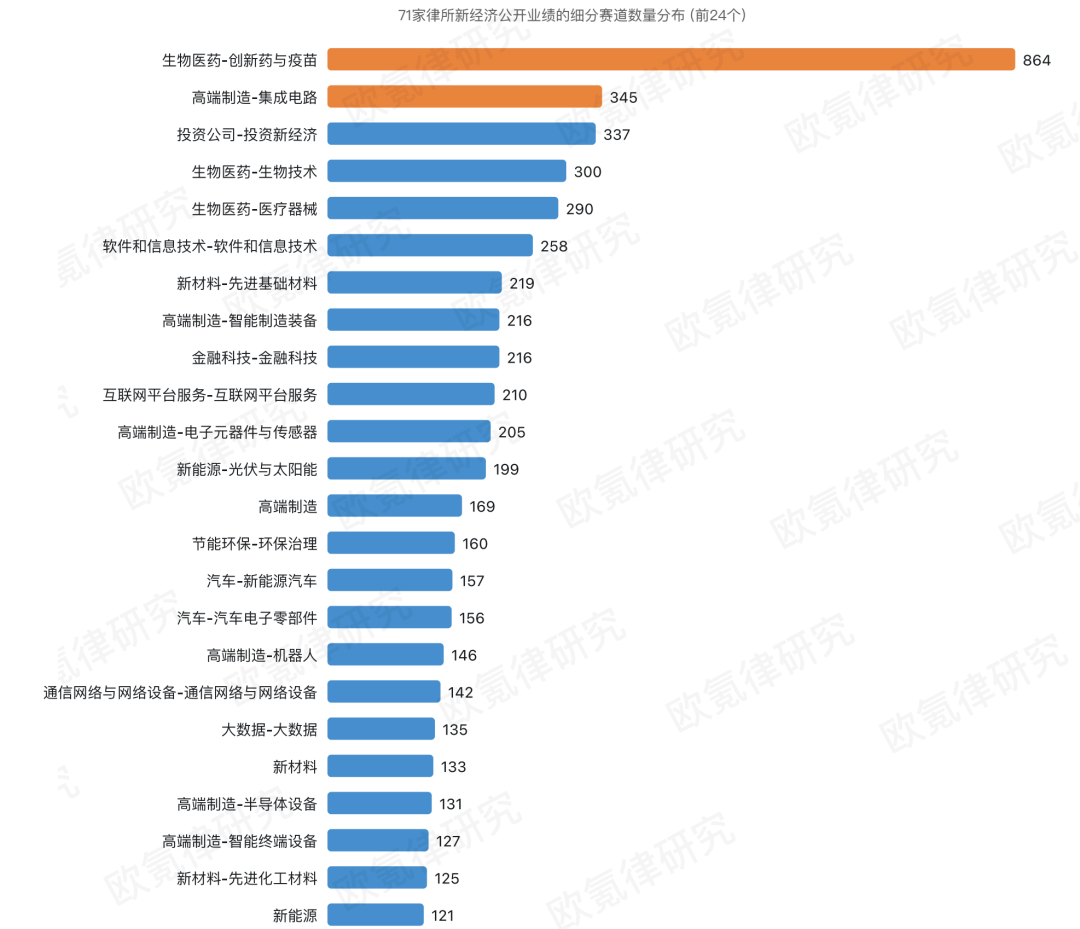
下图展示了TOP24细分赛道的具体分布:
来源:律所公开业绩
整理与制图:欧氪律研究团队
图五 71家律所新经济公开业绩的细分赛道数量分布(前24个)
四、新经济业绩法律业务分布:资本市场主导下的通道效应与存量转型
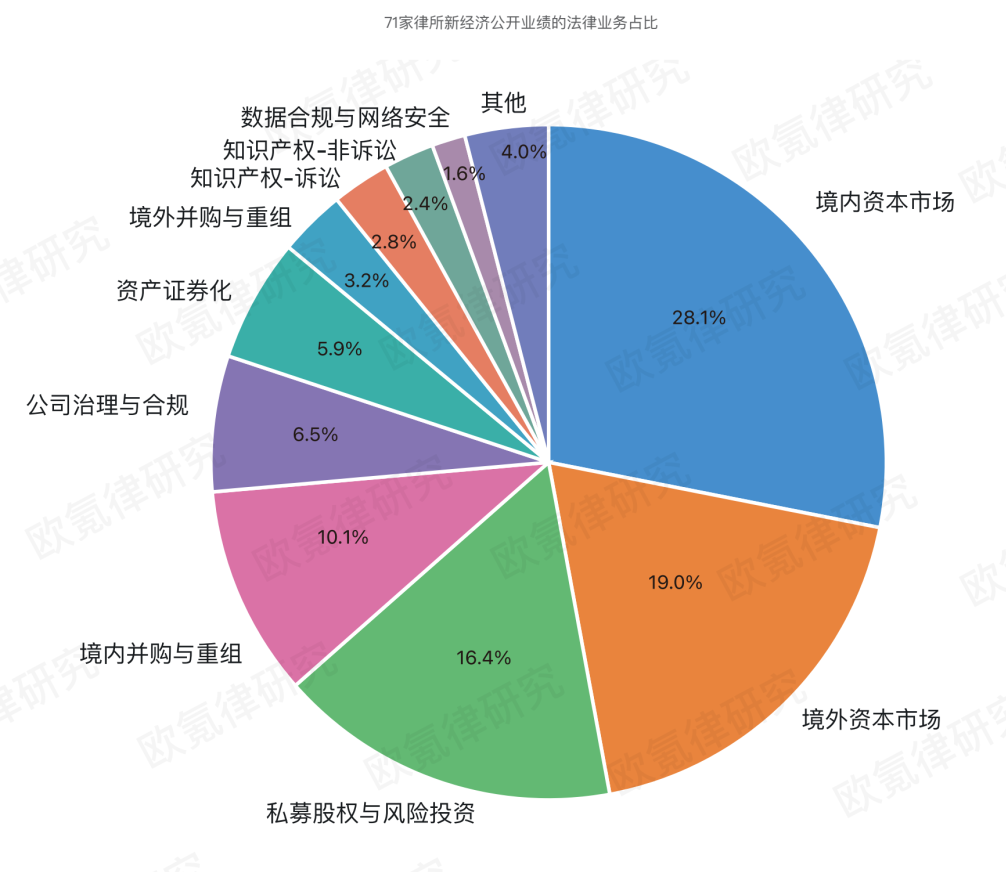
根据统计数据,2013年至今的中国新经济法律服务市场展现出清晰的运行逻辑。境内外资本市场占47.1%。这组数据揭示出新经济法律服务市场的核心特征:这是一个由资本周期定义的市场。企业的融资、上市及并购节奏,直接决定了律所的业务频率。此外,资本市场业绩的高度集中,也部分源于此类项目公开透明、易于展示;而争议解决等业务则受制于保密要求,难以全面体现于公开业绩中。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图六 71家律所新经济公开业绩的法律业务占比
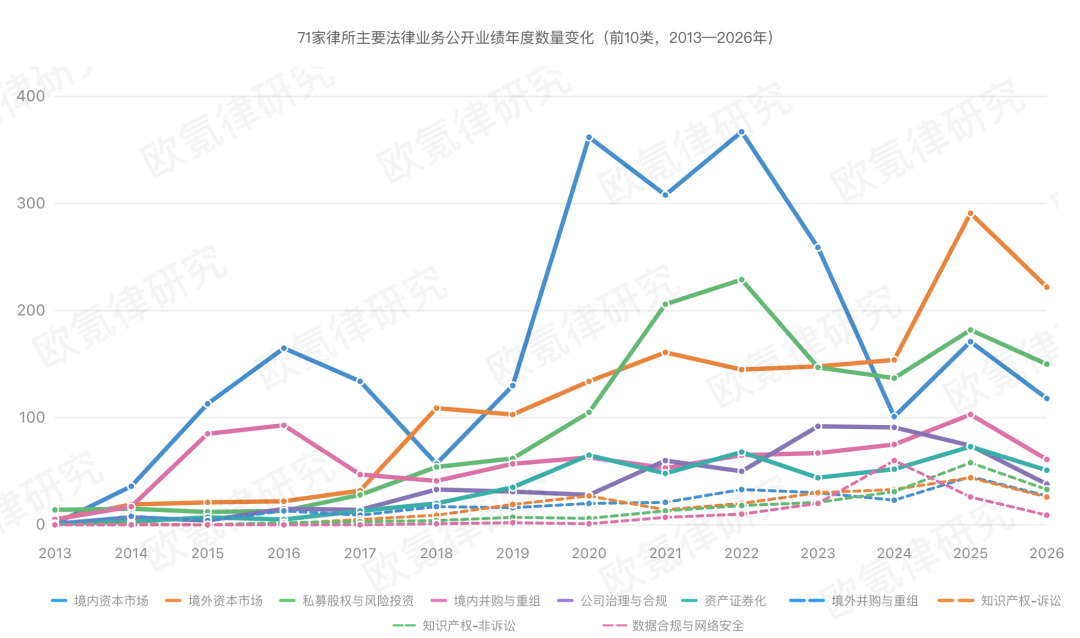
来源:律所公开业绩
整理与制图:欧氪律研究团队
图七 71家律所主要法律业务公开业绩年度数量变化(前10类,2013—2026年)
不可否认的是,结构性变革正在孕育。知识产权(含诉讼、非诉讼)426条业绩、数据合规与网络安全136条业绩、争议解决(含境内、境外)139条业绩。当新经济企业从“融资扩张期”迈入“存量博弈期”,专利诉讼、商业秘密维权及数据合规等业务成为律所业绩的新增长点。
来源:律所公开业绩
整理与制图:欧氪律研究团队
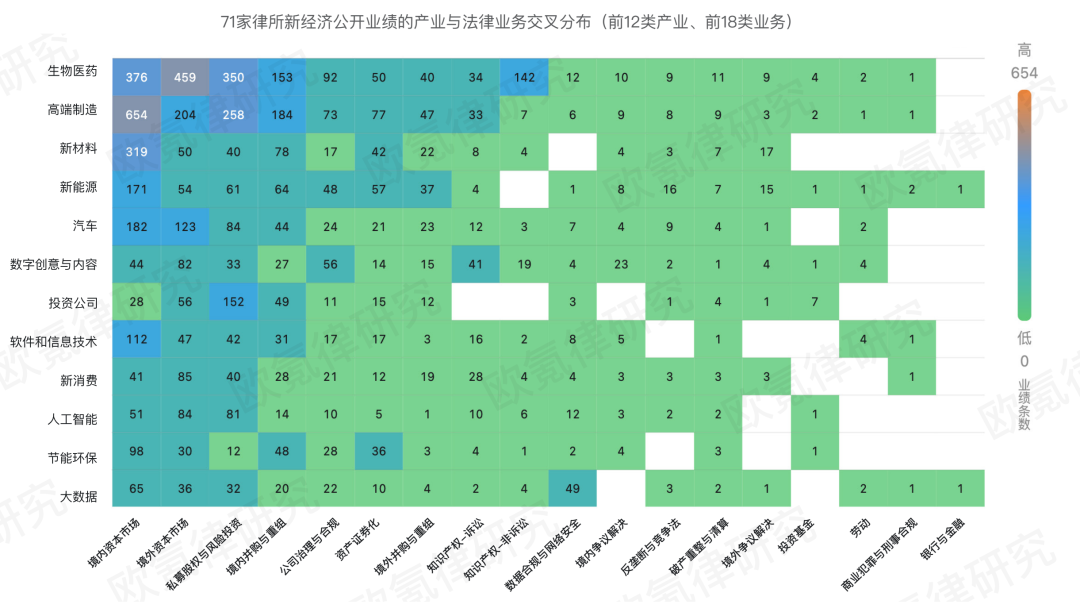
图八 71家律所新经济公开业绩的产业与法律业务交叉分布(前12类产业、前18类业务)
将产业大类与业务领域做交叉,可以看到:
生物医药与高端制造业务主要集中在资本市场领域。
境内资本市场,聚集着高端制造、新材料、新能源、汽车、软件和信息技术等产业,这些赛道多为政策扶持的硬科技与制造升级领域,A股科创板/创业板是上市主阵地。
境外资本市场,生物医药高居榜首,因创新药企多未盈利,依赖港股18A/18C与“A+H”上市。
人工智能领域的法律服务呈现“境外资本市场+私募股权”双轮结构。
大数据则与数据合规高度绑定,形成了赛道自带合规需求的特色卡位。
五、律所竞争格局:金字塔生态下的综合垄断与单项突围
在进入律所格局分析之前,需要先交代一个重要前提:不同律所的市场品牌策略不同、业绩发布标准不同,这会导致各家律所的公开业绩数据存在差异。下文基于公开数据的对比,旨在呈现整体结构特征,而非对各所业务能力的精确排名。
71家律所的产出分布呈现典型的“金字塔”结构。前20家律所合计5935条、占全部业绩的71.9%,其余51家律所合计2322条、占28.1%。下图展示了前20家律所的业绩数量分布:
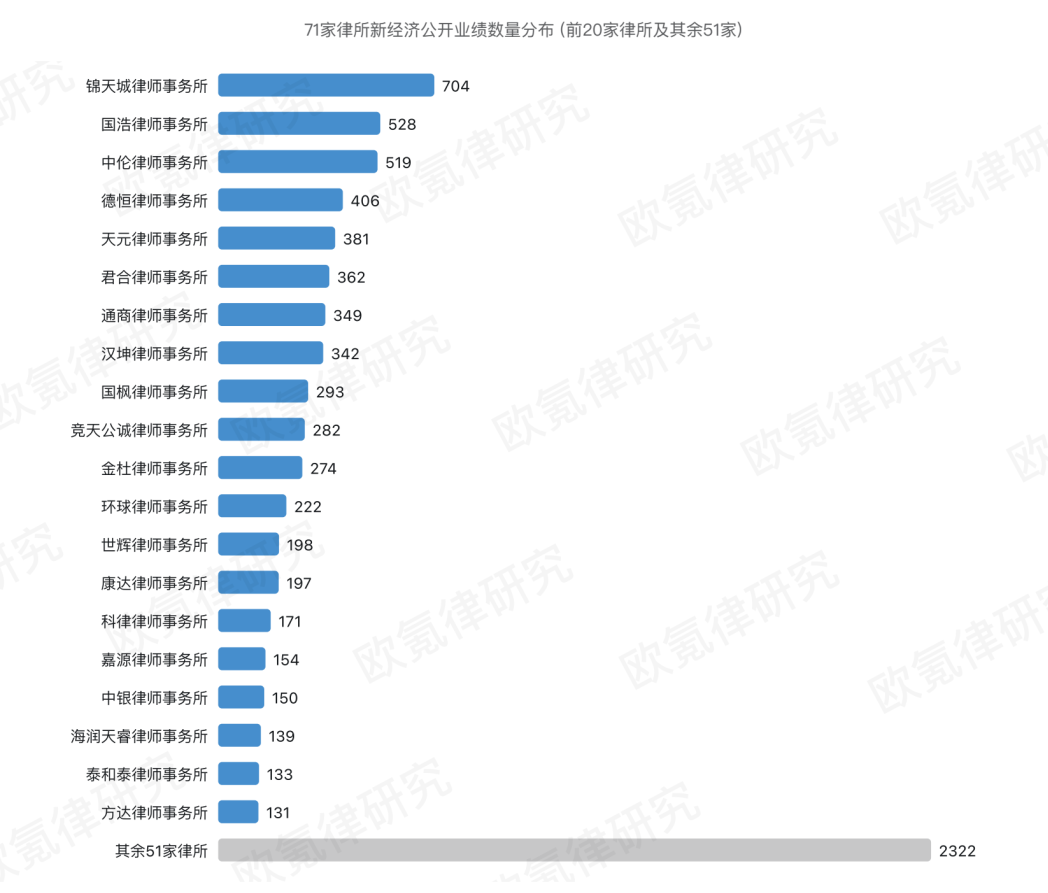
来源:律所公开业绩
整理与制图:欧氪律研究团队
图九 71家律所新经济公开业绩数量分布(前20家律所及其余51家)
来源:律所公开业绩
整理与制图:欧氪律研究团队
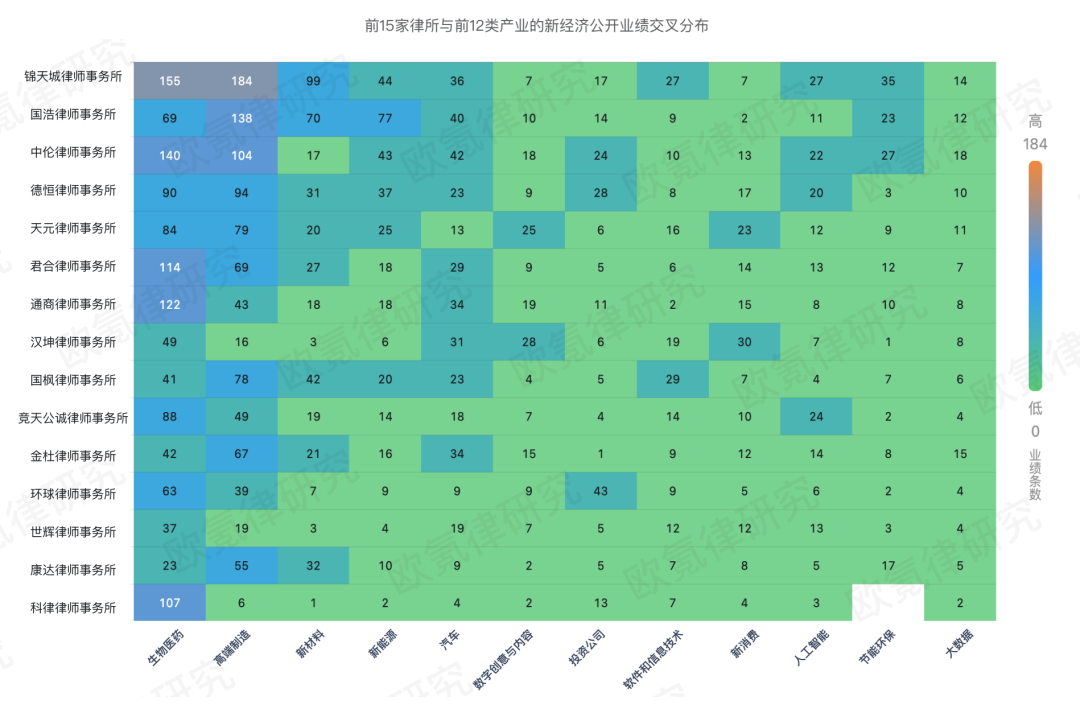
图十 前15家律所与前12类产业的新经济公开业绩交叉分布
从律所与产业大类的交叉关系看,律所都有自己深耕产业赛道:锦天城聚焦高端制造和生物医药、国浩和天元在高端制造领域业绩突出、中伦和德恒在生物医药领域业绩突出,律所卡位呈“多点渗透+各有侧重”的格局。
六、客户生态:低渗透率下的头部复购与增量红利
公开数据显示,国内新经济企业总量已突破50万家,而71家样本律所累计服务的新经济去重客户仅约8,000家,市场渗透率不足2%。这一显著落差揭示了新经济法律服务仍有巨大的市场空间。大量处于初创与成长期的中小新经济企业,或由中小型律所提供基础服务,或因业务体量尚未达到头部律所的业绩公示门槛而未被纳入统计。
因此,在新经济这一赛道上,法律服务市场的主旋律仍是“增量扩容”,而非“存量博弈”。在国家产业政策支持与资本持续倾斜的大背景下,随着更多中小企业跨越成长周期,新经济法律服务的市场容量仍将迎来持续的增长。
七、独角兽客户服务版图:硬科技王冠上的明珠与顶尖大所壁垒
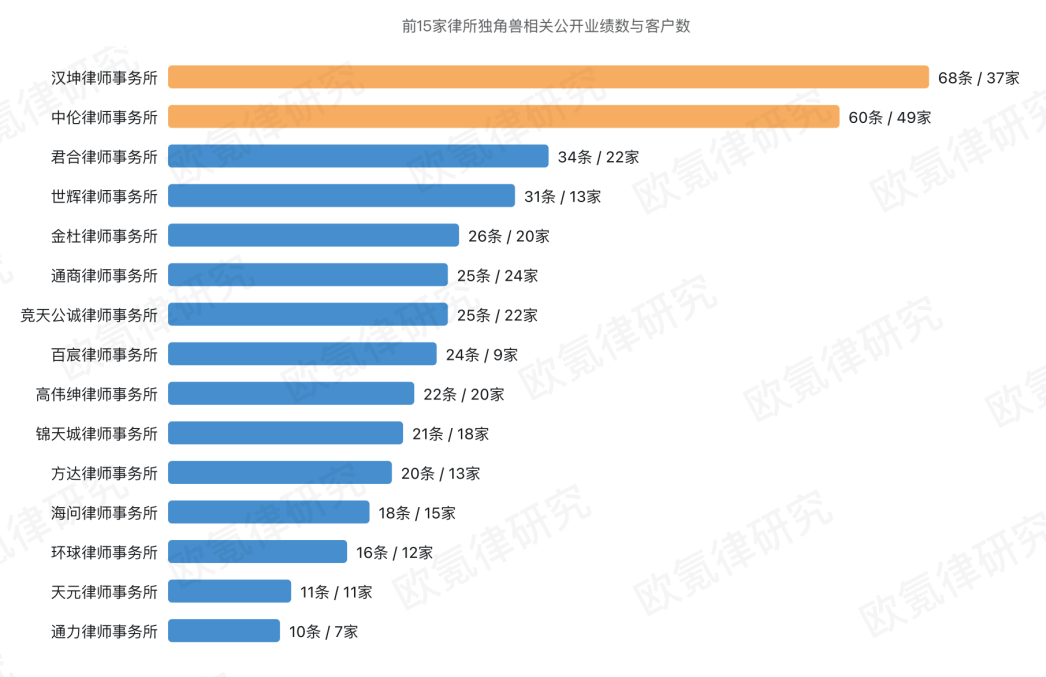
欧氪律研究团队将71家律所8257条业绩中的服务客户,与胡润研究院《全球独角兽榜》2019—2026年的742家中国企业名单逐一匹配[2],可以看到谁在服务中国最有价值的新经济企业。
来源:律所公开业绩
整理与制图:欧氪律研究团队
图十一 前15家律所独角兽相关公开业绩数与客户数
律所维度看,头部律所的综合实力与服务品质展现出不可小觑的绝对优势。汉坤、中伦、君合、世辉、金杜、通商与竞天公诚持续领跑。这充分表明,以红圈所及头部大所为代表的行业顶尖力量,依然凭借极其扎实的高端服务质量、全链条的法律服务能力,占据着独角兽企业的核心服务阵地。值得注意的是,世辉、百宸等以投融资业务见长的精品律所同样跻身前列,独角兽的成长起点往往始于高频的VC/PE融资,这恰好切中了精品律所深度耕耘的强项赛道。
来源:律所公开业绩
整理与制图:欧氪律研究团队
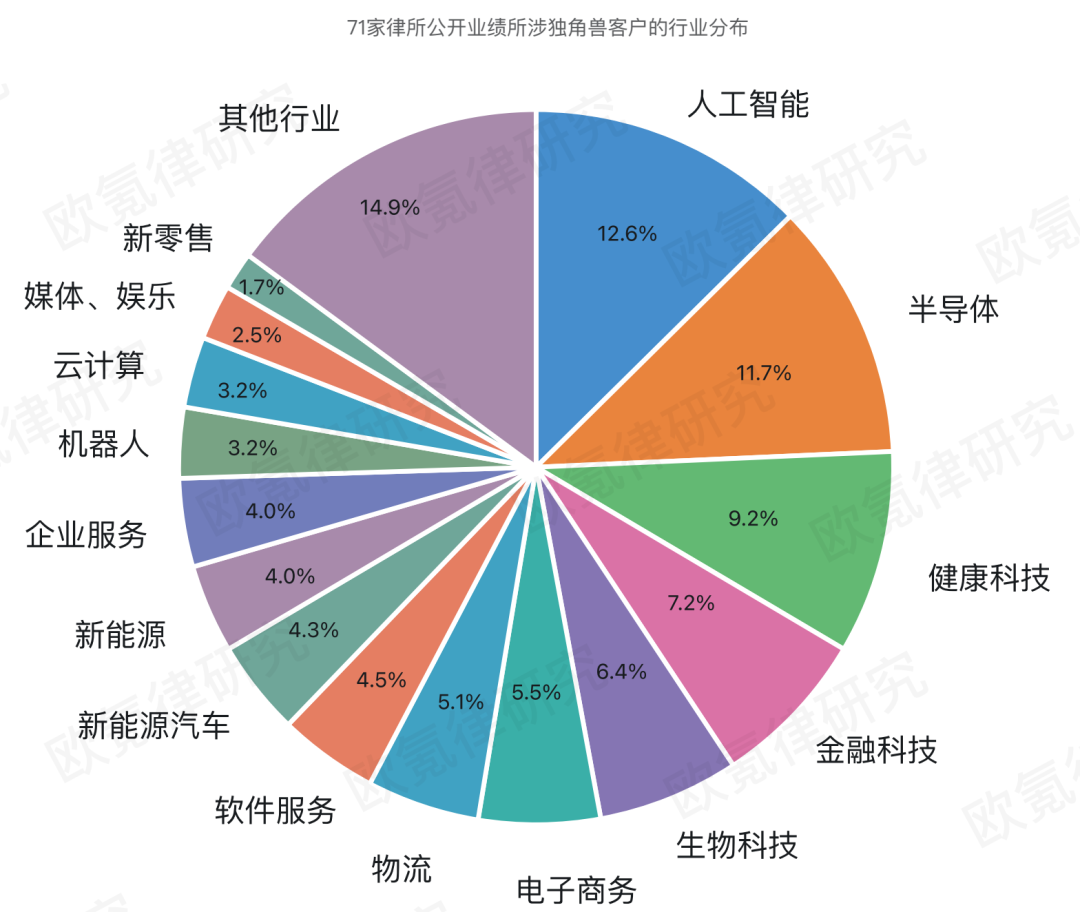
图十二 71家律所公开业绩所涉独角兽客户的行业分布
行业维度看,被服务独角兽集中在人工智能、半导体、健康科技、金融科技、生物科技,与整体新经济的“硬科技+生物医药”双轮结构一脉相承。服务独角兽,本质上就是提前押注了中国新经济最有价值的赛道。
八、赛道冷暖变化:产业景气度迁移与法律需求的换挡
来源:律所公开业绩
整理与制图:欧氪律研究团队
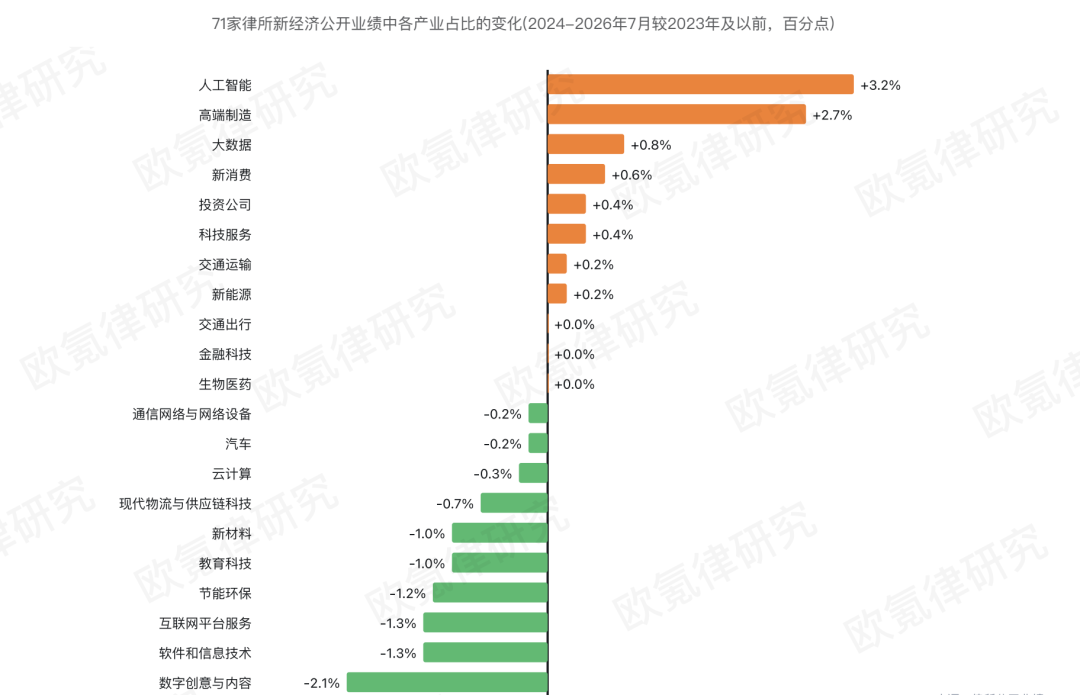
图十三 71家律所新经济公开业绩中各产业占比的变化(2024—2026年7月较2023年及以前,百分点)
人工智能成为近三年唯一实现业绩翻倍的核心赛道,同时,高端制造、大数据、科技服务、新消费及生物医药等赛道亦呈现持续升温态势。
深度观察AI赛道的服务格局可以发现, 服务场景高度集中于头部律所,锦天城、竞天公诚、中伦、德恒、金杜、君合、世辉、天元、国浩、通商、汉坤等律所牢牢占据第一梯队; 锦天城等律所凭借上海深厚的AI产业生态布局实现快速领跑;反观杭州、深圳等AI产业重镇,虽然聚集了大量头部AI企业,但本土律所尚未打入高端AI法律服务的第一梯队,整体业务仍以传统领域为主。
赛道冷暖分化,本质上反映了中国新经济产业景气度的深度重塑。“含科量”(AI、硬科技、大数据)正跃升为头部律所构建核心竞争力的关键标签。法律服务的需求结构,正在跟随中国新经济的底层产业结构完成一场深刻的“换挡升级”。
九、结语:在版图重塑中看见中国新经济的最热坐标
头部大所用规模和跨赛道协作拼出了版图的主干,专业化律所用产业或业务专长补足了版图的纵深。但“谁来拼齐”并不指向唯一一家律所,而是不同律所与律师团队在产业、业务、企业阶段和法域上的相互补充。下一个五年,当AI、机器人、商业航天、数据要素等赛道进入新的项目周期,这幅公开版图还会继续变化;唯一可以确定的是:拼图上名字最多的地方,一定是中国新经济最热闹的地方。
注释:
[1]《2025年我国“三新”经济增加值占国内生产总值比重为18.39%》,国家统计局官网,https://www.stats.gov.cn/sj/zxfbhjd/202607/t20260730_1964247.html.
[2]研究参考胡润研究院2019—2026年每年发布的《全球独角兽榜》,共计742家中国企业。
获取完整报告欢迎咨询欧氪律官方客服
关于欧氪律
欧氪律由亿欧、氪睿研究院(36氪旗下)与众垒共同发起,希望做更懂新经济产业和律师的服务平台。我们站在企业客户需求视角,以真实数据驱动、以产业赛道分析架构,重新定义法律服务机构与企业的信息连接方式。